Bankacılık Düzenleme ve Denetleme Kurumu (BDDK), finansal piyasalarda dengeleri yeniden şekillendirecek kapsamlı bir düzenlemeye imza attı. 19 Kasım 2026 tarihinde gerçekleştirilen kurul toplantısında alınan kararlar, hem kredi kartı kullanıcılarını hem de konut kredisi ile ev sahibi olmayı planlayan vatandaşları doğrudan etkileyecek yeni kuralları beraberinde getirdi. Özellikle kredi kartı borçlarının yönetimi ve konut piyasasındaki kredi erişimi konusunda atılan bu adımlar, bankacılık sektöründe yeni bir dönemin kapılarını aralıyor.
Kredi kartı asgari ödemelerinde limit bazlı kademeli sistem
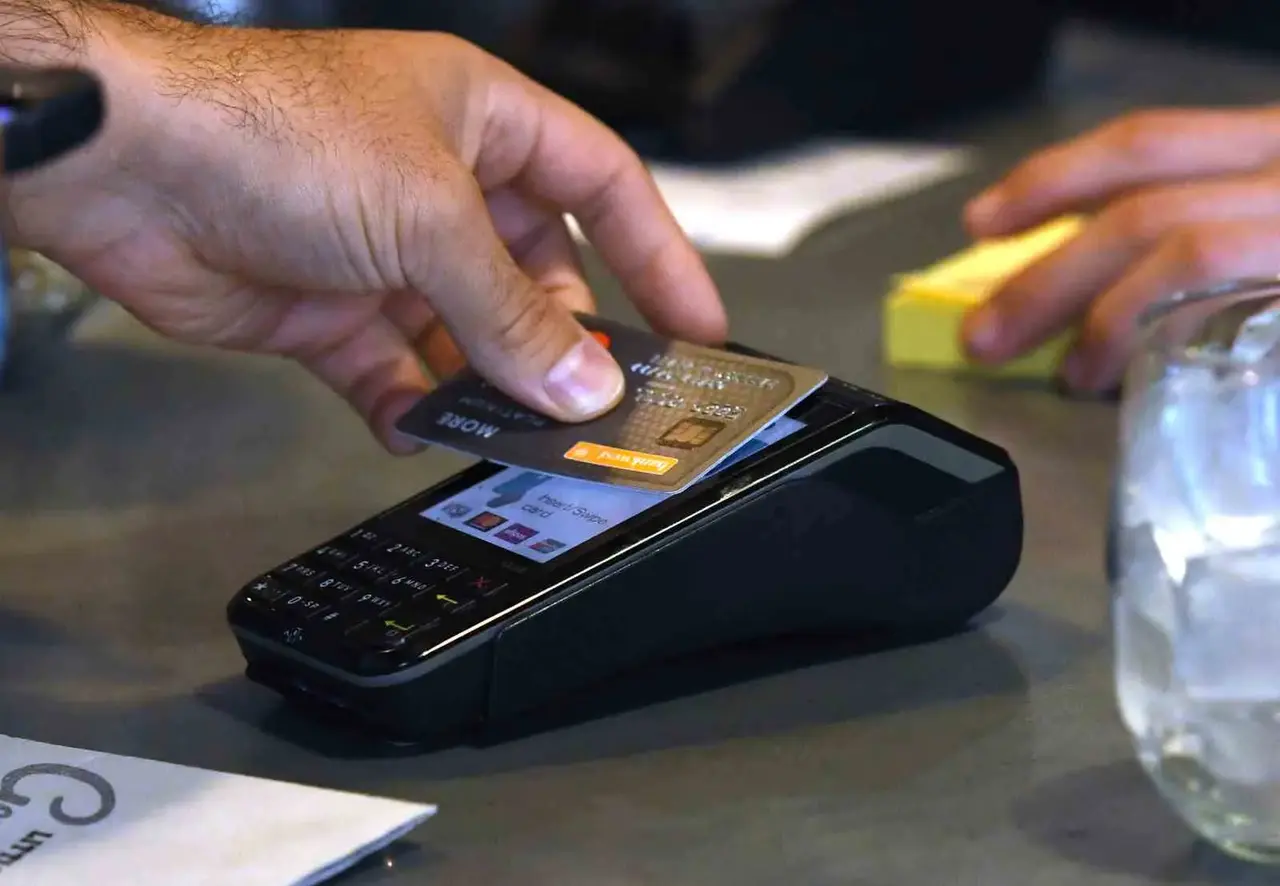
Kurulun aldığı karara göre, kredi kartı borçlarının ödenmesinde artık tek tip bir asgari ödeme oranı uygulanmayacak. Kartın limitine göre belirlenen bu yeni sistemde, borçluların ödeme yükümlülükleri kart limitlerinin büyüklüğüne göre farklılık gösterecek. Buna göre, limiti 100 bin Türk Lirası ve altında olan kredi kartları için dönem borcunun yüzde 20'sinin ödenmesi yeterli olacak. Ancak limit arttıkça asgari ödeme oranı da yükseliyor. Limiti 100 bin TL'nin üzerinde olup 200 bin TL'yi aşmayan kartlarda bu oran yüzde 30'a çıkarken, limiti 200 bin TL'nin üzerinde olan kredi kartlarında ise dönem borcunun yüzde 40'ının ödenmesi zorunlu hale getirildi. Bu düzenleme, yüksek limitli kart sahiplerinin borçlarını daha hızlı kapatmalarını teşvik etmeyi amaçlıyor.
Konut kredilerinde çoklu mülkiyet kısıtlaması
BDDK'nın bir diğer önemli kararı ise konut kredisi kullanacak olan tüketicileri hedef alıyor. Özellikle yatırım amaçlı konut alımlarının önüne geçilmesi ve krediye erişimin daha dengeli hale getirilmesi amacıyla, tüketicinin halihazırda sahip olduğu konut sayısı kredi şartlarını değiştirecek. Eğer tüketicinin kendisinin, eşinin veya 18 yaşından küçük çocuklarının üzerinde en az iki konut bulunuyorsa, konut kredisi kullanımında ciddi bir kısıtlama uygulanacak. Bu durumda, teminat olarak gösterilen konutun değerine oranla verilecek azami kredi tutarı yüzde 75 oranında azaltılarak kullandırılacak. Bu adım, halihazırda birden fazla evi olan kişilerin kredi imkanlarını kısıtlayarak, konut piyasasında daha adil bir dağılım sağlamayı hedefliyor.
İstisnalar ve hisseli tapu düzenlemeleri
Yeni düzenlemeler sadece kısıtlamaları içermiyor, aynı zamanda bazı özel durumlar için esneklikler de getiriyor. Örneğin, hisseli tapu sahibi olanlar için özel bir değerlendirme yöntemi belirlendi. İkiden fazla konutta hisseli tapusu olanlar hariç olmak üzere, herhangi bir konut tapusunda yüzde 50 ve daha az hissesi bulunan kişilerin bu konutları, maliklik durumu değerlendirmesinde dikkate alınmayacak. Ayrıca, 6306 sayılı Afet Riski Altındaki Alanların Dönüştürülmesi Hakkında Kanun kapsamında riskli yapı olarak tespit edilen ve yıkılan veya yıkım kararı alınan konutlar da bu değerlendirme sürecinde muaf tutulacak. Bu sayede, afet riski nedeniyle mağduriyet yaşayan vatandaşların kredi kullanma hakları korunmuş olacak. Kurum, bu kararların tüm kuruluş birliklerine duyurulduğunu ve resmi internet sitesi üzerinden kamuoyuyla paylaşıldığını belirtti.